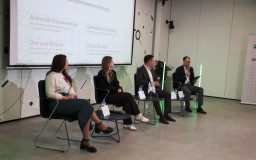
Цикл смягчения денежно-кредитной политики запущен, но реальный сектор реагирует по разному. Дорожное строительство фиксирует паузу в инвестпрограммах на два года. Рынок вторичной недвижимости, напротив, отыгрывает снижение ипотечных ставок ростом сделок. Концессионеры убеждены: даже при дорогом финансировании их модель остается выгодной — при условии, что проект сочетает общественную пользу с экономической логикой.
Ключевые ожидания бизнеса — дальнейшее снижение ключевой ставки и постепенное восстановление инвестиционной активности во втором полугодии 2026 года. Но пока «пружина» сжата неравномерно: одни сектора уже начали размораживать проекты, другие продолжают ждать более дешевых денег. О том, как предприниматели ищут способы сохранить ликвидность, защитить активы и перераспределить финансовую нагрузку между проектами, говорили участники круглого стола в рамках «Дня Совкомбанка на радио РБК в Воронеже».
Концессии: баланс миссии и экономики
Предприниматель и концессионер общественных пространств Воронежа Эдуард Толоконников управляет несколькими крупными проектами в сфере благоустройства. В 2026 году он планирует расширение парка «Дельфин» — новую очередь вдоль набережной с картингом, парком птиц и зонами активного отдыха. Проект реконструкции парка «Танаис» предполагает вложения 415 млн руб., из которых уже инвестировано более 210 млн, а завершение работ намечено на 2027 год.
Привлекательность концессионной модели, по мнению Толоконникова, сохраняется вопреки удорожанию банковского финансирования. «Сами механизмы концессии мне очень нравятся, поскольку эта модель предполагает, что все созданное остается городу. При этом у инвестора есть достаточный срок, чтобы окупить проект и заработать. Осознание того, что переходы, парк и другие объекты принадлежат городу, а ты занимаешься их улучшением, — это действительно достойно», — рассказал Толоконников.
Однако макроэкономический фон вносит серьезные коррективы. Если раньше бизнес закладывал окупаемость в 4–5 лет, то теперь этот период растянулся до 7–8 лет. Несмотря на это, Толоконников не исключает запуска новых концессий уже в 2026 году. Ключевое условие — баланс между общественной полезностью и экономической эффективностью.

«Парковая экономика — это одно из направлений, о котором я говорю применительно к предпринимателям, наполняющим парки. Существует модель, позволяющая сократить срок окупаемости до одного-двух лет. Первым драйвером была своего рода миссионерская задача: мы живем в этом городе, и нам очень хочется реализовывать проекты как можно быстрее, чтобы скорее оказаться в комфортных условиях. Но при этом я прекрасно осознаю: если проект не будет окупаться, то в нем нет смысла», — пояснил концессионер.
Управляющий регионального центра «Воронеж» Совкомбанка Алексей Скрыпников, который выступает партнером по финансированию проектов, отметил, что банк совместно с предпринимателем ищет оптимальные пути взаимодействия.
«Ключевым для нас является оперативная обратная связь, но, как известно, быстро можно только отказать. Даже банку порой требуется время, чтобы прийти к решению, устраивающему все стороны. В рамках этой работы мы иногда незначительно снижаем стоимость проекта, а именно предлагаем уменьшить долю нашего банковского финансирования и в целом корректируем определенные критерии. Возможно, в некоторых случаях мы помогаем предпринимателю взглянуть на проект с более рисковой точки зрения, чтобы не уходить в слишком длительные сроки окупаемости», — отметил Скрыпников.
Дорожное строительство: ожидание перемен
Собственник группы компаний «Боравто» и дорожного холдинга БДРСУ, председатель правления Союза дорожных организаций Дмитрий Хвастунов оценивает ситуацию в отрасли как крайне сложную. Макроэкономические условия заставляют полностью пересматривать инвестиционные планы.

«Объем инвестиций значительно сокращен в связи с высокой процентной ставкой. Если мы приобретаем оборудование, то берем его в лизинг, но и лизинговые компании устанавливают высокие ставки. Ситуация на рынке в дорожной отрасли крайне неблагоприятная. Главный вопрос: как будет финансироваться отрасль из бюджета в дальнейшем? За первое полугодие дефицит федерального бюджета составил порядка 7 трлн руб. На чем будут экономить? По моему мнению, в первую очередь — на дорогах», — заявил Хвастунов.
Цифра в 7 трлн руб. — это совокупный дефицит бюджетов всех регионов РФ за январь–июнь 2026 года. Дорожные фонды регионов пусты, а заместить государственные вложения частными средствами бизнес не может: собственных ресурсов недостаточно, кредиты остаются слишком дорогими.
О трудностях с прогнозированием Хвастунов говорит прямо. Раньше можно было просчитать окупаемость на 3–5 лет вперед, сегодня — нет.
«На последней конференции вице-премьер Марат Хуснуллин сказал: нужно потерпеть как минимум два ближайших года, потому что все крупные проекты в России остановлены. Даже строительство дороги Джубга — Сочи, которая считается самой высокоокупаемой в стране, приостановлено, хотя на нее необходимо потратить 1,3 трлн руб. У государства есть еще много планов по строительству дорог, но на сегодня многие проекты остановлены из-за нехватки бюджетного финансирования», — рассказал он.
Отдельная проблема — резкий рост себестоимости работ. По словам Хвастунова, заложенный в смете битум по 27 руб. за кг сейчас приходится покупать по 43–45 руб. Ситуация с дизельным топливом и вовсе катастрофическая: оптовая цена до кризиса составляла 56–60 руб. за литр, последнее приобретение компания сделала по 150 тыс. руб. за т. При этом на обычных АЗС действует жесткий лимит — всего 200 л на технику.
«Раньше мы могли прогнозировать окупаемость техники за пять лет. Сегодня мы вообще не можем ничего рассчитать. Нет никакого понимания, что нас ждет завтра. Этот год — очень, очень тяжелый», — резюмирует Хвастунов.
Рынок недвижимости: вторичка растет, новостройки падают
Руководитель службы недвижимости «Сота» Илья Мариничев отметил, что на текущую ситуацию влияют три ключевых фактора: общее состояние экономики, стоимость ипотеки и ставки по депозитам. При этом каждый сегмент рынка чувствует себя по-разному.
Лучше всего ситуация складывается на рынке готового жилья. В мае 2026 года по сравнению с маем 2025 года объем сделок и активность продаж выросли примерно на 40–45%. Рост в полтора раза — серьезный показатель.

«Вторичный рынок чувствует себя хорошо по двум причинам. Во-первых, ипотека вышла из запретительной зоны. На пике ставки достигали 30%, сегодня они составляют 18,5–19%. Это по-прежнему высокие ставки, но они уже не запретительные, и мы наблюдаем определенный поток сделок на этих условиях. Во-вторых, у населения накоплен значительный объем средств на депозитах. Согласно материалам Центробанка, за последние 2–3 месяца начался отток этих денег в реальный сектор. Люди начали рассматривать покупку жилья», — пояснил Мариничев.
Тяжелее всего, по словам Мариничева, приходится рынку новостроек. Этот сегмент сильно завязан на льготную ипотеку. Ужесточение условий проходило в два этапа — первый завершился к 1 февраля, второй начнется с 1 октября.
«Новостройка без льготной ипотеки остается один на один с ценами. В среднем по стране цены на новостройки на 23% выше, чем на вторичном рынке. В нашем регионе разрыв чуть меньше, но все равно составляет 15–20%. Если покупатель вынужден брать рыночную ипотеку или платить собственными средствами, то на одной чаше весов оказывается качество и современные проекты, а на другой — существенная разница в деньгах», — поделился эксперт.
Он отметил серьезные изменения в структуре ипотечного кредитования. Если ранее соотношение рыночной и льготной ипотеки составляло примерно 20 на 80% не в пользу рыночной, то сегодня оно приближается к 40 на 60%. По его оценкам, во втором полугодии доли могут сравняться — примерно 50 на 50%.
«При ставке 19% решиться на ипотеку на полную стоимость готовы немногие. Однако займы в размере от одного до полутора, а иногда и до 2 млн руб. уже становятся регулярными, и их количество постепенно растет», — отметил эксперт.
Среди других инструментов, повышающих доступность жилья, в сегменте новостроек активно используются рассрочки от застройщиков. Впрочем, это палка о двух концах: предоставить беспроцентную рассрочку на длительный срок достаточно сложно, поэтому застройщики стараются предложить более комфортную ставку, пусть и с удорожанием объекта.
Говоря о коммерческой недвижимости, Мариничев разделил аренду и продажу.
«В аренде дела не настолько плохи, чтобы арендаторы массово закрывались и уходили, но и не настолько хороши, чтобы они активно развивались. При этом если появляется новое помещение или речь идет о компании, которая ранее активно развивалась, то планы на экспансию сегодня резко сокращаются. Даже сильные игроки перестали расширяться», — рассказал он.
Ключевые арендаторы в стрит-ретейле — пивные сети, аптеки, пункты выдачи заказов. Во всех этих сегментах усиливается налоговое давление, что ограничивает возможности развития. Впрочем, микро- и малый бизнес устроен так, что в нем постоянно появляются новые проекты, поэтому о полной стагнации речи не идет.
«Что касается продаж, сделок не так много. Инвесторы заявляют, что готовы покупать недвижимость по хорошим ценам, но по рыночным заходить не хотят, пока есть привлекательные ставки по депозитам. Однако как только появляется объект ниже рынка, инвесторы сразу же его «подхватывают», — отметил Мариничев.
Лучше всего в непростые времена чувствуют себя небольшие торговые площади и производственные помещения ликвидного формата — площадью от 300 до 1 тыс. кв. м. Тяжелее всего приходится офисным площадям: их проще всего оптимизировать и сократить.
Банковский взгляд: комплексное обслуживание как тренд
Управляющий регионального центра «Воронеж» Совкомбанка Алексей Скрыпников отметил, что сегодня банки делают ставку на комплексное обслуживание корпоративных клиентов.

«Ни для кого не секрет, что ставки по кредитованию формируются по формуле: ключевая ставка плюс определенная надбавка. Мы можем регулировать эту надбавку, в которой заложены риски и совокупный портфель нашего совместного сотрудничества. Благодаря тому, что Совкомбанк сегодня располагает ресурсами для закрытия всего периметра потребностей клиентов — страхование, лизинг, факторинг, — комплексный подход позволяет несколько удешевить кредитование и выдачу банковских гарантий», — пояснил Скрыпников.
По его мнению, по мере снижения ставок часть депозитов начнет перетекать в реальный сектор экономики. При этом он выделил важный структурный тренд: если раньше было распространено инвестирование в жилую недвижимость с последующей сдачей в аренду, то сейчас акцент смещается в сторону коммерческих помещений и сегмента готового арендного бизнеса.
«Сегодня пружина спроса сжата: многие заморозили свои инвестиционные планы и отложили расширение. Но как только ключевая ставка перейдет из двузначного значения в однозначное, эта пружина начнет постепенно разжиматься. Многие компании, в том числе из сферы сетевого ритейла, снова начнут восполнять потребность в развитии и занимать освободившиеся площади. Мы уже сейчас рассматриваем различные варианты кредитования на приобретение недвижимости в инвестиционных целях — когда у клиента есть существенный первоначальный взнос и понятный планируемый арендатор», — резюмировал Скрыпников.
Изучите все условия кредита (займа). Оценивайте свои финансовые возможности и риски.
Реклама. Рекламодатель: ПАО «Совкомбанк», sovcombank.ru, erid: 2SDnjc66uHd